ETF (Exchange-Traded Fund)
Definicja
ETF to koszyk wielu papierów wartościowych naśladujący indeks, którym handluje się na giełdzie jak akcją przez całą sesję.

Inwestowanie to budowanie majątku w horyzoncie lat, a nie dni. Tu znajdziesz przewodniki dla początkujących, rankingi ETF i wyjaśnienia pojęć, które pomogą Ci podjąć decyzję.
Inwestowanie to kupowanie aktywów, takich jak akcje, obligacje czy fundusze, które z czasem mają zyskać na wartości albo przynosić dochód. Od oszczędzania różni się tym, że wymaga przyjęcia ryzyka w zamian za szansę na wyższy zysk.
Oszczędzanie na koncie lub lokacie chroni kwotę, którą wpłacasz. Inwestowanie ma pomnażać siłę nabywczą pieniędzy, czyli to, ile za nie kupisz za kilka lat. Zysk pochodzi ze wzrostu ceny aktywa, z dywidend (części zysku spółki wypłacanej akcjonariuszom) albo z odsetek od obligacji.
Inwestor kupuje z myślą o latach. Tym różni się od spekulanta, który próbuje zarobić na ruchach cen w ciągu dni lub godzin.
Dla osoby, która może odłożyć pieniądze na kilka lat lub dłużej, inwestowanie historycznie dawało wyższy realny wynik niż trzymanie gotówki, ale nie gwarantuje zysku.
Gotówka traci na wartości przez inflację. Przy inflacji 4% rocznie 10 000 zł po 10 latach kupi tyle, ile dziś kupuje ok. 6 760 zł. Inwestowanie daje szansę, by wynik wyprzedził wzrost cen.
Drugim argumentem jest procent składany: zysk z jednego roku zarabia w kolejnych latach, więc efekt rośnie z czasem.
| Plusy inwestowania | Minusy inwestowania |
|---|---|
| Szansa na wynik wyższy od inflacji | Brak gwarancji zysku, możliwa strata |
| Procent składany w długim okresie | Wahania wartości, czasem o kilkadziesiąt procent |
| Dostęp do zysków firm z całego świata | Wymaga czasu na naukę i cierpliwości |
| Ulgi podatkowe na IKE, IKZE i OKI | Koszty: prowizje, opłaty funduszy, podatek |
Więcej argumentów za i przeciw znajdziesz w tekście Czy opłaca się grać na giełdzie?
Inwestowanie zaczyna się od fundamentów: poduszki finansowej, spłaty drogich długów oraz określenia celu i horyzontu. Dopiero potem wybiera się konto i instrumenty.
Poduszka finansowa to zapas na 3–6 miesięcy wydatków, trzymany na koncie oszczędnościowym lub w krótkich obligacjach. Dzięki niej awaria samochodu czy utrata pracy nie zmusza do sprzedaży inwestycji w złym momencie.
Drogie długi, np. zadłużenie na karcie kredytowej oprocentowane na kilkanaście procent rocznie, kosztują więcej, niż przeciętnie daje rynek akcji. Ich spłata to pewny „zysk” równy oprocentowaniu.
Cel i horyzont określają, ile ryzyka da się przyjąć. Pieniądze na wkład własny za 2 lata wymagają innego podejścia niż oszczędności na emeryturę za 30 lat. Pełną listę kroków opisuje tekst Fundamenty przed inwestowaniem.
Do rozpoczęcia inwestowania wystarczy od kilkudziesięciu do kilkuset złotych. Obligacje skarbowe kosztują 100 zł za sztukę, a część brokerów sprzedaje ułamki akcji i ETF-ów.
Ułamkowe jednostki pozwalają kupić np. 0,1 jednostki funduszu wartego 500 zł za 50 zł. Taką możliwość daje m.in. XTB, a prowizja za zakup do 100 000 euro obrotu miesięcznie wynosi tam 0%.
Wysokość pierwszej wpłaty ma mniejsze znaczenie niż regularność: 300 zł odkładane co miesiąc przez 10 lat to 36 000 zł wpłat.
Szczegóły opisują teksty Ile trzeba mieć pieniędzy, żeby grać na giełdzie? i W co inwestować małe kwoty?
Początkujący najczęściej wybierają między obligacjami skarbowymi, ETF-ami na szeroki rynek akcji i pojedynczymi akcjami. Wybór zależy od horyzontu i od tego, jak duże spadki da się przeczekać.
| Instrument | Ryzyko | Typowy horyzont | Plusy | Minusy |
|---|---|---|---|---|
| Obligacje skarbowe | Niskie | 1–12 lat | Gwarancja Skarbu Państwa, wersje chroniące przed inflacją | Niższy potencjał zysku, opłata za wcześniejszy wykup |
| ETF na szeroki rynek | Średnie | 10+ lat | Setki spółek w jednej transakcji, niskie opłaty | Spadki o 30–50% w czasie kryzysów |
| Pojedyncze akcje | Wysokie | 5+ lat | Możliwy wynik wyższy od rynku | Ryzyko jednej firmy, wymaga analizy |
Szeroki ETF, np. na indeks S&P 500 albo na cały świat, daje dywersyfikację jednym zakupem. Złoto i surowce pełnią w portfelu rolę uzupełnienia, a nie jego głównej części.
Porównanie opcji znajdziesz w tekstach W co inwestować jako początkujący? i Jak inwestować w S&P 500?, a konkretne fundusze w rankingach ETF.
Szeroki rynek akcji USA dawał historycznie ok. 10% rocznie przed uwzględnieniem inflacji, czyli ok. 7% po niej. Obligacje skarbowe zwykle przynoszą kilka procent rocznie.
Średnia z wielu lat nie mówi, co stanie się w danym roku. Indeks S&P 500 stracił ok. 37% w 2008 r. i ok. 18% w 2022 r., a w innych latach rósł o ponad 20%.
Przy regularnych wpłatach liczy się czas. 500 zł miesięcznie przez 20 lat przy 7% rocznie daje ok. 254 000 zł, z czego 120 000 zł to wpłaty, a ok. 134 000 zł to zysk przed podatkiem.
Własne warianty policzysz w kalkulatorze procentu składanego. Realne liczby w krótkim okresie pokazuje tekst Ile można zarobić na giełdzie w miesiąc?
Tak, wartość akcji i funduszy może spaść poniżej wpłaconej kwoty. Ryzyko ograniczają dywersyfikacja, długi horyzont i niskie koszty.
Na wynik wpływa kilka rodzajów ryzyka: spadki całego rynku, problemy jednej spółki, zmiany kursów walut i inflacja. Pojedyncza firma może zbankrutować, ale szeroki ETF z setkami spółek rozkłada to ryzyko.
Długi horyzont daje czas na odrobienie spadków. Po krachu z 2008 r. indeks S&P 500 wrócił do szczytu z października 2007 r. dopiero w 2012 r., licząc z dywidendami.
Koszty działają jak stała strata. Fundusz z opłatą 1,5% rocznie zabiera przez 20 lat znacznie więcej niż ETF z opłatą 0,1%. Sposoby ochrony kapitału opisuje tekst W co inwestować, żeby nie stracić?
Te same akcje, ETF-y i obligacje można kupić na zwykłym koncie maklerskim albo na kontach z ulgą podatkową: IKE, IKZE i od 2027 r. OKI. Różnią się podatkiem, limitem wpłat i dostępem do pieniędzy.
| Konto | Podatek | Limit wpłat w 2026 r. | Dostęp do pieniędzy |
|---|---|---|---|
| Zwykłe konto maklerskie | 19% podatku Belki od zysku (art. 30a ustawy o PIT) | Brak | W każdej chwili |
| IKE | Brak podatku od zysku przy wypłacie po 60. roku życia | 28 260 zł | W każdej chwili, ale przed 60. rokiem życia z 19% podatku od zysku |
| IKZE | Odliczenie wpłat od dochodu, 10% ryczałtu przy wypłacie po 65. roku życia | 11 304 zł (16 956 zł przy działalności) | Wcześniejsza wypłata tylko całości, z podatkiem |
| OKI (od 2027 r.) | Brak podatku Belki, w zamian podatek od wartości aktywów ponad kwotę wolną | Brak limitu wpłat | W każdej chwili |
OKI ma kwotę wolną 100 000 zł dla polskich akcji, obligacji i funduszy. ETF-y i akcje zagraniczne nie mają kwoty wolnej.
Kolejność wyboru kont omawia tekst IKE, IKZE, konto maklerskie – co na start?, a korzyści policzysz w kalkulatorze IKE czy IKZE i kalkulatorze OKI.
Definicja
ETF to koszyk wielu papierów wartościowych naśladujący indeks, którym handluje się na giełdzie jak akcją przez całą sesję.
Definicja
TER (wskaźnik kosztów całkowitych) to roczny koszt utrzymania funduszu lub ETF-u wyrażony jako procent jego aktywów. Przy TER 0,2% i inwestycji 10 000 zł to ok. 20 zł rocznie.
Definicja
IKE to dobrowolne konto trzeciego filaru, które zwalnia zyski z inwestycji z 19% podatku Belki.
Definicja
IKZE to dobrowolne konto III filaru, które co roku obniża Twój PIT – wpłaty odliczasz od dochodu.
Definicja
Konto maklerskie to para rachunków: rachunek papierów wartościowych na akcje, obligacje i ETF-y oraz rachunek pieniężny na gotówkę do inwestowania.
Definicja
Obligacja skarbowa to pożyczka dla Skarbu Państwa – państwo oddaje pożyczone pieniądze w ustalonym terminie razem z odsetkami.
Definicja
Dywersyfikacja to rozkładanie pieniędzy na wiele różnych aktywów, aby strata na jednym z nich nie przesądzała o wyniku całego portfela.
Definicja
Podatek Belki to potoczna nazwa 19% podatku od zysków kapitałowych – płaci się go od zarobku, a nie od zainwestowanej kwoty.
ETF
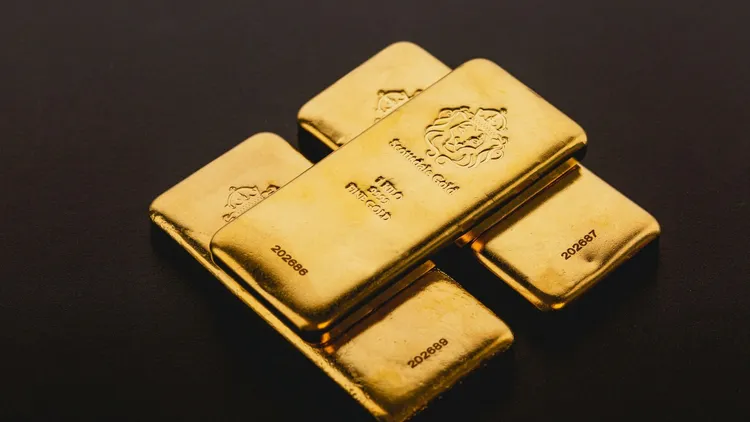
Najlepsze ETF na złoto to iShares i Invesco Physical Gold (0,12% rocznie). W złotych na GPW kupisz ETCGLDRMAU lub ETFPZUGOLD, a sztabki odbierzesz z Xetra-Gold.
ETF
Najlepsze ETF na surowce to Invesco CMOD i iShares SXRS na Bloomberg Commodity – oba w XTB. Najtańszy jest Xtrackers XCMC, ale to mały fundusz.
ETF
ETF na srebro: dla większości najlepszy jest iShares Physical Silver (TER 0,20%, w XTB), najtańsze są Invesco i WisdomTree Core (0,19%). Na GPW tylko ETF na kopalnie.
ETF
Najlepszy ETF na ropę to w praktyce ETC WisdomTree Brent (BRNT/OOEA), dostępny w XTB i mBanku. Na dłuższy okres lepiej sprawdza się ETF na spółki naftowe.
ETF
ETF na miedź w złotych na GPW to tylko Sprott Pure Play Copper Miners. Największy ETF na górników to Global X, a na samą cenę metalu – ETC WisdomTree Copper.
Wszystkie rankingi ETF
Inwestowanie
3 lipca 2026
Akcje spółek
11 października 2026
ETF
18 października 2026

IKE i IKZE
12 czerwca 2026

Inwestowanie
26 czerwca 2026
Akcje spółek
3 lipca 2026
ETF
17 października 2026

Inwestowanie
20 czerwca 2026

Akcje spółek
18 czerwca 2026
ETF
17 października 2026

Inwestowanie
12 czerwca 2026

Akcje spółek
17 czerwca 2026
ETF
17 października 2026

Inwestowanie
6 czerwca 2026

Akcje spółek
12 czerwca 2026
ETF
17 października 2026

Akcje spółek
12 czerwca 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
17 października 2026
ETF
26 czerwca 2026